
Một doanh nhân Việt Nam có thể sở hữu công ty tại Việt Nam, bất động sản tại Dubai và thẻ xanh Mỹ. Nhưng liệu việc nhận thêm quyền cư trú ở một quốc gia có khiến toàn bộ thu nhập của gia đình phải khai báo tại đó?
Khi tìm hiểu các chương trình định cư, phần lớn gia đình quan tâm đến chi phí, thời gian xử lý và quyền lợi sau khi được chấp thuận. Nhưng có một câu hỏi quan trọng thường bị bỏ qua: sau khi nhận quyền cư trú, nghĩa vụ thuế của gia đình sẽ thay đổi như thế nào?
Với những gia đình sở hữu doanh nghiệp và tài sản tại nhiều quốc gia, đây có thể là yếu tố ảnh hưởng đáng kể đến kế hoạch tài chính dài hạn.
1. Mỹ: Thẻ xanh có thể kéo theo nghĩa vụ khai báo thu nhập toàn cầu
Mỹ có quy định thuế đặc biệt đối với người sở hữu thẻ xanh. Theo IRS, thường trú nhân Mỹ nhìn chung được xem là cư dân thuế Mỹ, ngay cả khi họ dành phần lớn thời gian sinh sống ở nước ngoài.
Điều này có nghĩa thu nhập từ công ty tại Việt Nam, tiền cho thuê bất động sản, cổ tức hoặc lợi nhuận đầu tư ở nước ngoài có thể thuộc diện phải khai báo tại Mỹ.
Tuy nhiên, khai báo không đồng nghĩa phải nộp thuế hai lần trên toàn bộ thu nhập. Những cơ chế như khấu trừ thuế đã nộp ở nước ngoài có thể giúp giảm nghĩa vụ thuế nếu đáp ứng điều kiện.
Ngoài thu nhập, người có nghĩa vụ thuế Mỹ còn có thể phải báo cáo tài khoản tài chính nước ngoài theo các quy định như FBAR và FATCA.
Điều ít người chú ý: nếu đã giữ thẻ xanh ít nhất 8 trong 15 năm tính thuế liên quan, việc từ bỏ thường trú nhân có thể làm phát sinh nghĩa vụ báo cáo và quy định thuế xuất cảnh (exit tax), tùy giá trị tài sản và các điều kiện khác.
Vì vậy, với doanh nhân sở hữu tài sản quốc tế, việc đánh giá thuế nên bắt đầu trước khi nhận thẻ xanh, không phải sau đó.
2. Châu Âu: Có Golden Visa chưa chắc đã là cư dân thuế
Khác với Mỹ, việc sở hữu thẻ cư trú tại nhiều quốc gia châu Âu không tự động khiến một người trở thành cư dân thuế.
Tại Bồ Đào Nha, cá nhân thường được xem là cư dân thuế khi hiện diện trên 183 ngày trong khoảng thời gian luật định hoặc có nơi ở thể hiện ý định cư trú thường xuyên. Hy Lạp cũng xem xét thời gian hiện diện, nơi cư trú và trung tâm lợi ích cá nhân, kinh tế.
Malta có cơ chế riêng, trong đó một số cá nhân cư trú nhưng không có domicile tại Malta có thể được áp dụng nguyên tắc đánh thuế dựa trên nguồn thu nhập và khoản thu nhập nước ngoài chuyển vào Malta, tùy điều kiện.
Như vậy, hai gia đình cùng có thẻ cư trú châu Âu nhưng một gia đình vẫn sống tại Việt Nam, còn gia đình kia đã chuyển hẳn sang châu Âu, có thể có nghĩa vụ thuế rất khác nhau.
Nếu sau này chuyển đi, họ cũng cần xem xét nghĩa vụ khai báo cuối cùng, các khoản thuế còn tồn đọng và quy định thuế xuất cảnh nếu quốc gia liên quan có áp dụng.
3. Dubai: Không có thuế thu nhập cá nhân phổ thông, nhưng không đồng nghĩa miễn mọi nghĩa vụ thuế
Một trong những lợi thế nổi bật của Dubai là UAE không áp dụng thuế thu nhập cá nhân phổ thông đối với tiền lương và phần lớn thu nhập đầu tư cá nhân. Đây là yếu tố khiến UAE được nhiều doanh nhân quốc tế cân nhắc khi lựa chọn nơi sinh sống và quản lý tài sản.
Có Golden Visa Dubai không tự động đồng nghĩa đã trở thành cư dân thuế UAE hoặc chấm dứt nghĩa vụ thuế tại Việt Nam hay Mỹ.
UAE có những tiêu chí xác định cư trú thuế dựa trên thời gian hiện diện, nơi cư trú và trung tâm lợi ích cá nhân, kinh tế. Một số trường hợp có thể đáp ứng điều kiện từ 90 ngày hiện diện kết hợp các yêu cầu bổ sung; những trường hợp khác áp dụng mốc 183 ngày.
Đồng thời, cá nhân trực tiếp kinh doanh tại UAE có thể thuộc diện thuế doanh nghiệp nếu doanh thu từ hoạt động kinh doanh vượt 1 triệu AED trong năm.
Vì vậy, lợi thế của Dubai nằm ở môi trường thuế cạnh tranh, nhưng hiệu quả thực tế phụ thuộc vào cách gia đình tổ chức nơi cư trú, doanh nghiệp và tài sản. Nếu rời UAE, nghĩa vụ thuế tại quốc gia mới và các hoạt động kinh doanh còn duy trì tại UAE vẫn cần được đánh giá riêng.
4. Hộ chiếu Caribbean: Có thêm quốc tịch không đồng nghĩa thay đổi cư trú thuế
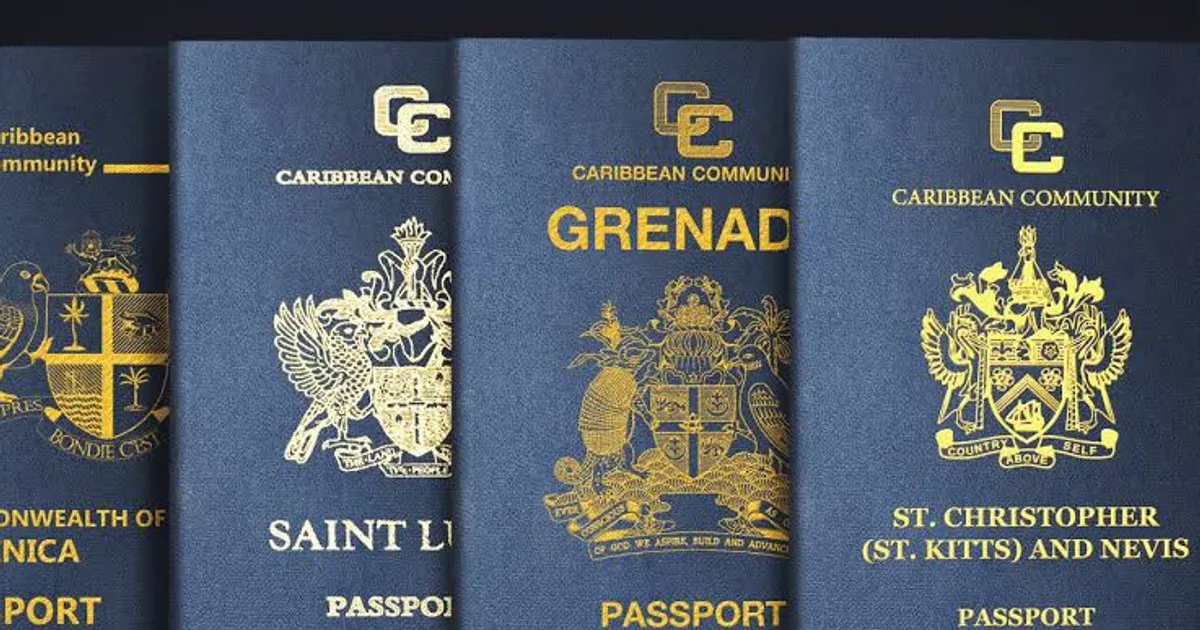
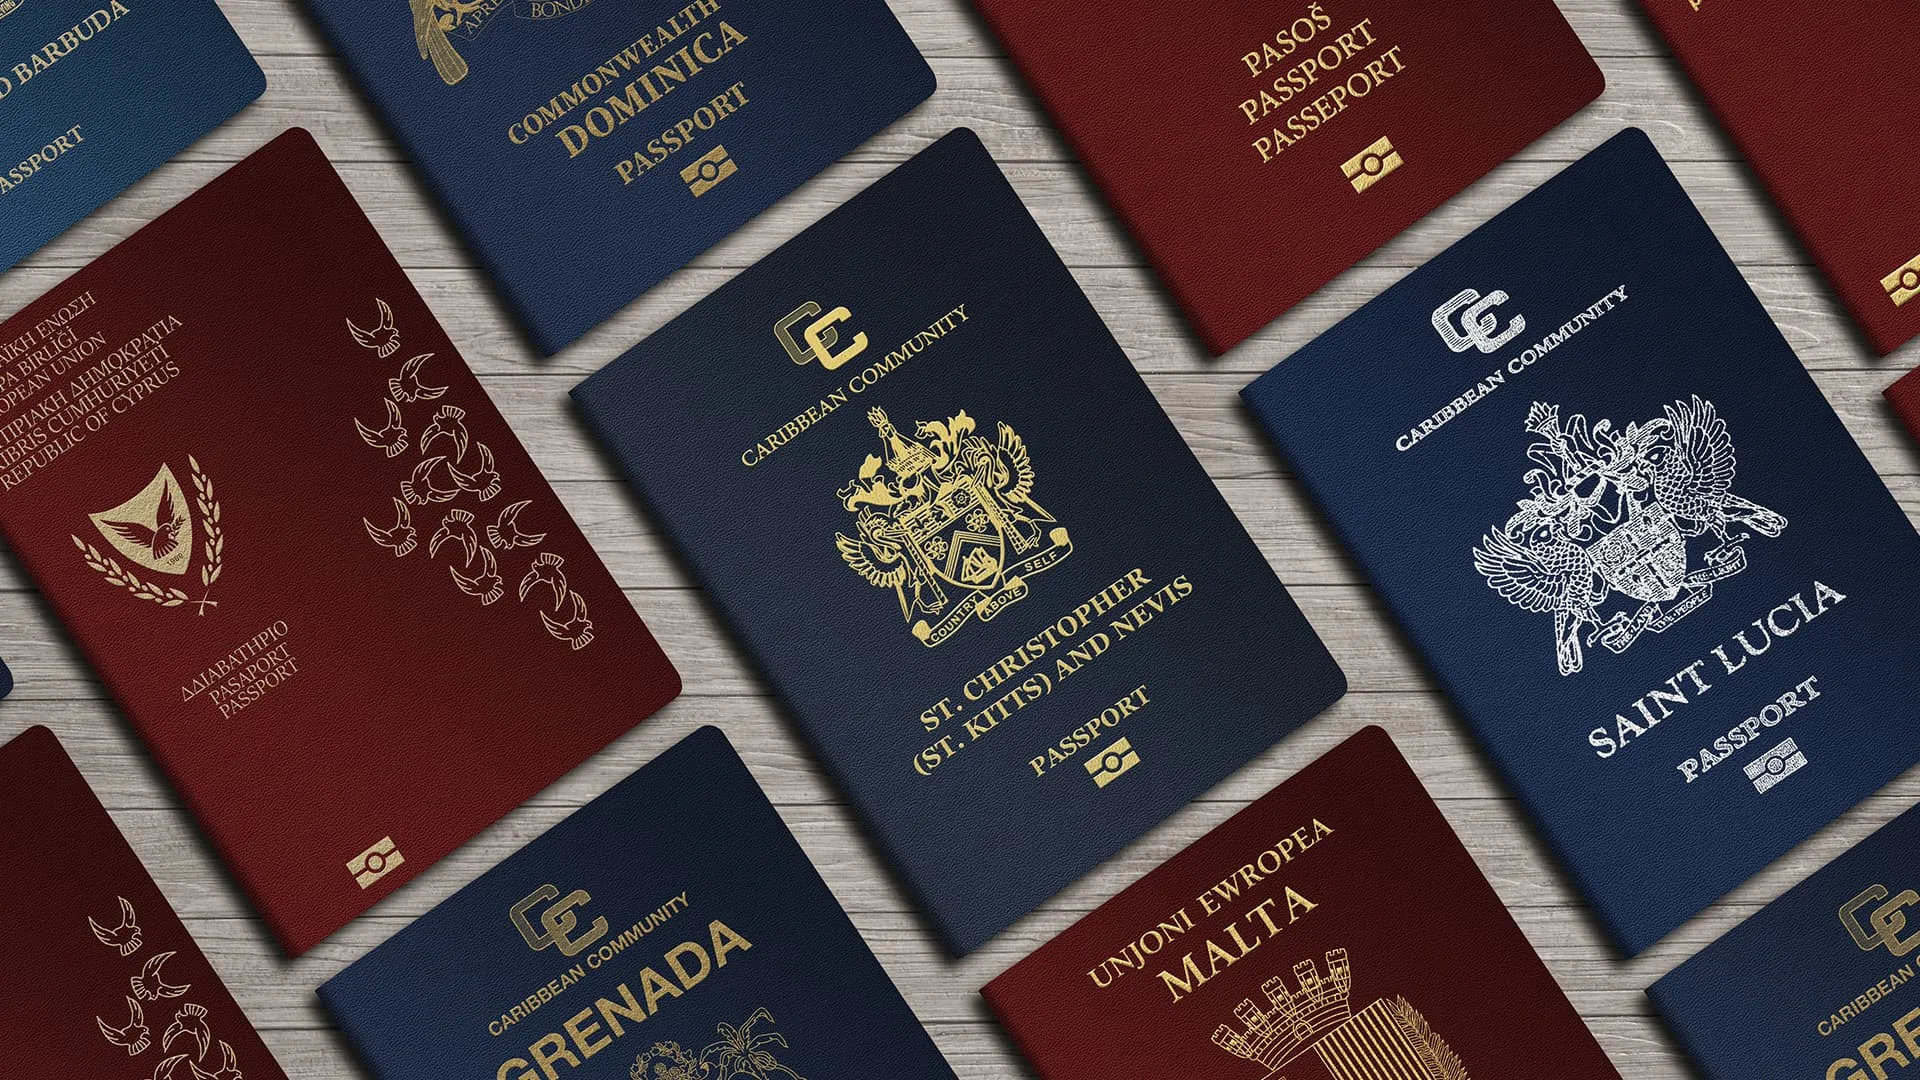
Các chương trình quốc tịch thông qua đầu tư tại Caribbean như Dominica hoặc St. Kitts & Nevis mang đến quyền công dân thứ hai cho người đủ điều kiện.
Nhưng một doanh nhân Việt Nam nhận hộ chiếu Dominica, trong khi tiếp tục sinh sống và kinh doanh chủ yếu tại Việt Nam, không thể chỉ dựa vào quốc tịch mới để kết luận mình đã thay đổi nơi cư trú thuế.
Tương tự, công dân Mỹ có thêm hộ chiếu Caribbean vẫn nhìn chung phải tuân thủ nghĩa vụ thuế Mỹ theo quốc tịch. Nếu sau này từ bỏ quốc tịch thứ hai, việc đó cũng không tự động xóa bỏ các nghĩa vụ thuế đã phát sinh ở những quốc gia khác.
Hộ chiếu thứ hai có thể mở rộng quyền lựa chọn quốc tế, nhưng không phải công cụ tự động để loại bỏ nghĩa vụ thuế.
5. CRS và FATCA: Tài khoản ngân hàng nước ngoài không còn là thông tin biệt lập
Ngày nay, các quốc gia ngày càng tăng cường trao đổi thông tin tài chính.
CRS (Common Reporting Standard) là tiêu chuẩn trao đổi tự động thông tin tài khoản tài chính giữa các cơ quan thuế của những quốc gia tham gia. FATCA là cơ chế của Mỹ nhằm thu thập thông tin về một số tài khoản tài chính nước ngoài liên quan đến người có nghĩa vụ thuế Mỹ.
Các cơ chế này không có nghĩa mọi giao dịch ngân hàng đều được chia sẻ tự động. Tuy nhiên, ngân hàng có thể phải xác minh quốc gia cư trú thuế, mã số thuế và báo cáo những thông tin tài khoản thuộc diện áp dụng.
Đối với gia đình có tài sản tại nhiều quốc gia, việc khai báo nhất quán và quản lý hồ sơ tài chính ngày càng quan trọng.
6. So sánh nghĩa vụ thuế sau khi nhận quyền cư trú
| Thị trường | Khi nào phát sinh cư trú thuế? | Điều cần lưu ý |
|---|---|---|
| Mỹ | Thông thường khi có thẻ xanh hoặc đáp ứng điều kiện hiện diện | Thu nhập toàn cầu, tài khoản nước ngoài, quy định khi từ bỏ thẻ xanh |
| Châu Âu | Tùy quốc gia, thời gian hiện diện và trung tâm lợi ích | Thu nhập toàn cầu hoặc chế độ thuế đặc biệt; nghĩa vụ khi chuyển đi |
| Dubai/UAE | Theo điều kiện cư trú thuế của UAE | Không có thuế thu nhập cá nhân phổ thông; có thể có thuế với hoạt động kinh doanh |
| Caribbean | Phụ thuộc quốc gia và tình trạng cư trú thực tế | Quốc tịch thứ hai không tự động thay đổi nghĩa vụ thuế ở nơi khác |
7. Định cư là quyết định của cả gia đình, không chỉ là một bộ hồ sơ
Một gia đình có thể lựa chọn Mỹ vì tương lai giáo dục của con, châu Âu vì chất lượng sống, Dubai vì môi trường kinh doanh hoặc Caribbean vì quyền công dân thứ hai. Mỗi lựa chọn mang đến những lợi ích khác nhau.
Nhưng trước khi nhận quyền cư trú hoặc quốc tịch mới, gia đình nên hiểu rõ ba vấn đề: Khi nào mình trở thành cư dân thuế của quốc gia đó? Thu nhập, tài khoản và tài sản nào phải khai báo? Nếu sau này thay đổi kế hoạch và rời đi, nghĩa vụ thuế sẽ ra sao?
Đối với doanh nhân có công ty và tài sản tại nhiều quốc gia, một buổi làm việc với chuyên gia thuế quốc tế trước khi thay đổi tình trạng cư trú có thể giúp xác định nghĩa vụ khai báo, khả năng áp dụng hiệp định tránh đánh thuế hai lần và phương án tổ chức tài sản phù hợp.
Một chiến lược định cư tốt không chỉ giúp gia đình có thêm quyền lựa chọn nơi sinh sống, mà còn giúp họ hiểu rõ những trách nhiệm tài chính đi cùng quyết định đó.
EMMAI GLOBAL
Phân tích & Chiến lược Quốc tế
From Vietnam to Global
Bài viết mang tính tham khảo, không phải tư vấn pháp lý. Quy định có thể thay đổi.
Gia đình toàn cầu
Một gia đình toàn cầu cần bao nhiêu quốc gia?
Gia đình toàn cầu
Nhận thẻ cư trú chỉ là bước đầu: Làm sao duy trì quyền định cư cho cả gia đình?
Gia đình toàn cầu
Cho con du học hay cả nhà định cư: Canada, Úc hay New Zealand — tấm vé nào thật sự giữ con ở lại?
Gia đình
Tôi muốn chuẩn bị điều tốt nhất cho con. Nhưng không có nghĩa con phải chọn điều đó.