
Một doanh nhân có thể sở hữu công ty tại Việt Nam, bất động sản tại Dubai và danh mục đầu tư tại Mỹ. Nhưng khi tài sản được phân bổ trên nhiều quốc gia, điều gì thực sự được đa dạng hóa: rủi ro, cơ hội hay những nghĩa vụ mà gia đình chưa nhìn thấy?
Trong quản lý tài sản, đa dạng hóa là một nguyên tắc quen thuộc.
Không nên đặt tất cả trứng vào cùng một giỏ.
Đối với những gia đình có tài sản lớn, nguyên tắc này ngày càng được áp dụng vượt ra ngoài phạm vi cổ phiếu, trái phiếu và bất động sản. Tài sản có thể được phân bổ tại nhiều quốc gia, nhiều đồng tiền và nhiều hệ thống pháp luật.
Một doanh nhân Việt Nam có thể sở hữu công ty tại TP.HCM, căn hộ cho thuê tại Dubai và danh mục chứng khoán tại Mỹ.
Nhìn từ bên ngoài, đây là một cấu trúc tài sản quốc tế đáng mơ ước.
Nhưng có một câu hỏi quan trọng hơn số lượng quốc gia mà gia đình đang đầu tư:
Nếu ngày mai người chủ tài sản không còn khả năng trực tiếp điều hành, gia đình có thực sự kiểm soát được những tài sản ấy không?
Câu trả lời có thể phức tạp hơn nhiều so với bảng tổng hợp giá trị tài sản.
1. Ba quốc gia không nhất thiết đồng nghĩa với ba nguồn rủi ro độc lập
Đa dạng hóa chỉ thực sự hiệu quả khi các khoản đầu tư không cùng chịu tác động mạnh từ một loại rủi ro.
Một gia đình có thể sở hữu bất động sản tại Việt Nam, Dubai và Mỹ. Về địa lý, tài sản đã được phân tán.
Nhưng cả ba khoản đầu tư vẫn cùng phụ thuộc vào thị trường bất động sản, khả năng tiếp cận tín dụng và chu kỳ lãi suất.
Nếu các thị trường đồng thời chịu áp lực thanh khoản, việc sở hữu tài sản tại ba quốc gia chưa chắc bảo vệ danh mục như kỳ vọng.
Tương tự, một doanh nhân có công ty tại Việt Nam, UAE và Mỹ nhưng cả ba đều phục vụ cùng một nhóm khách hàng hoặc phụ thuộc vào một nguồn doanh thu chính thì rủi ro kinh doanh vẫn có thể tập trung.
Đây là khác biệt giữa đa dạng hóa về địa chỉ sở hữu và đa dạng hóa về bản chất kinh tế.
Một danh mục tài sản quốc tế cần được phân tích ít nhất theo ba chiều: loại tài sản, nguồn tạo ra dòng tiền và hệ thống pháp lý.
Việc phân tán địa lý có thể giảm một số rủi ro quốc gia. Nhưng nó không tự động loại bỏ rủi ro thị trường, ngành nghề hoặc thanh khoản.
2. Tài sản nằm ở nước ngoài không có nghĩa nghĩa vụ thuế chỉ nằm ở nước ngoài
Một trong những hiểu lầm đáng chú ý trong quản lý tài sản quốc tế là cho rằng thu nhập phát sinh tại quốc gia nào thì chỉ liên quan đến nghĩa vụ thuế tại quốc gia đó.
Thực tế phức tạp hơn.
Nghĩa vụ thuế có thể phụ thuộc vào nơi cư trú thuế của cá nhân, nơi thành lập và điều hành công ty, bản chất thu nhập, địa điểm tài sản và những quy định liên quan giữa các quốc gia.
Chẳng hạn, một doanh nhân cư trú tại Việt Nam nhưng sở hữu công ty tại Dubai không thể chỉ dựa vào việc công ty đăng ký ở UAE để kết luận toàn bộ cấu trúc đã được tối ưu thuế.
Theo quy định thuế doanh nghiệp UAE, một pháp nhân thành lập ở nước ngoài vẫn có thể được xem là cư trú thuế tại UAE nếu thực sự được quản lý và kiểm soát từ UAE, tùy hoàn cảnh cụ thể.
Điều đó cho thấy địa chỉ đăng ký và nơi điều hành thực tế không phải lúc nào cũng trùng nhau.
Ngoài ra, các quốc gia ngày càng tăng cường trao đổi thông tin tài chính.
Theo Common Reporting Standard (CRS) do OECD xây dựng, các định chế tài chính thuộc phạm vi áp dụng tại những quốc gia tham gia phải thực hiện xác minh và báo cáo thông tin tài khoản theo quy định để phục vụ việc trao đổi thông tin giữa cơ quan thuế.
Việc sở hữu tài khoản ngân hàng tại một quốc gia khác vì thế không đồng nghĩa thông tin tài chính mặc nhiên nằm ngoài phạm vi giám sát thuế của quốc gia nơi chủ tài khoản cư trú.
Trong một thế giới ngày càng minh bạch về thông tin tài chính, cấu trúc tài sản quốc tế phải được xây dựng trên khả năng tuân thủ, không phải giả định rằng các hệ thống pháp luật không liên kết với nhau.
3. Một tài sản trị giá một triệu USD có thể tạo ra nghĩa vụ mà chủ sở hữu không dự tính
Hãy xét một tình huống giả định.
Một doanh nhân Việt Nam không phải công dân Mỹ và không có nơi cư trú theo tiêu chí thuế di sản Mỹ, trực tiếp sở hữu bất động sản tại Mỹ trị giá một triệu USD.
Ông mua tài sản để đầu tư dài hạn và cho rằng vì không sinh sống tại Mỹ, gia đình sẽ không phải đối mặt với nhiều nghĩa vụ tại quốc gia này.
Tuy nhiên, khi xem xét vấn đề thừa kế, một hệ thống quy định khác xuất hiện.
Theo IRS, di sản của người qua đời không phải công dân Mỹ và không cư trú tại Mỹ theo tiêu chí thuế di sản có thể phải nộp hồ sơ Form 706-NA khi giá trị tài sản thuộc phạm vi tính thuế tại Mỹ, cùng các khoản điều chỉnh liên quan, vượt ngưỡng khai báo 60.000 USD.
Ngưỡng này là ngưỡng liên quan đến nghĩa vụ khai hồ sơ, không phải kết luận rằng toàn bộ tài sản vượt 60.000 USD sẽ bị đánh thuế, cũng không phải mức thuế suất.
Nghĩa vụ thực tế còn phụ thuộc vào loại tài sản, khoản khấu trừ, cấu trúc sở hữu và các quy định hoặc hiệp định có thể áp dụng.
Điểm đáng chú ý là một tài sản có thể tạo ra dòng tiền tốt trong suốt thời gian nắm giữ nhưng phát sinh những vấn đề pháp lý và thuế đáng kể khi chuyển giao cho thế hệ tiếp theo.
Đây là lý do chiến lược đầu tư và chiến lược thừa kế không nên được xây dựng tách biệt.
4. Khi tài sản thuộc về cha mẹ, nhưng việc tiếp nhận lại là bài toán của con cái
Hãy tưởng tượng một gia đình sở hữu ba nhóm tài sản:
Công ty kinh doanh tại Việt Nam.
Bất động sản và tài khoản ngân hàng tại Dubai.
Danh mục đầu tư tài chính tại Mỹ.
Người cha là người đưa ra hầu hết các quyết định đầu tư, nắm giữ hồ sơ và duy trì quan hệ với ngân hàng, luật sư, đối tác.
Các con được học tập ở nước ngoài, có thể sử dụng nhiều ngôn ngữ và hiểu biết về thị trường quốc tế.
Nhưng họ chưa từng tham gia quản lý tài sản gia đình.
Nếu người cha đột ngột qua đời hoặc mất khả năng điều hành, gia đình sẽ phải giải quyết hàng loạt câu hỏi.
Ai có quyền đại diện công ty?
Ai được tiếp cận tài khoản ngân hàng?
Những tài sản nào thuộc sở hữu cá nhân và những tài sản nào thuộc pháp nhân?
Di chúc nào được công nhận tại từng quốc gia?
Thủ tục chuyển giao có cần thực hiện tại nhiều hệ thống pháp luật khác nhau không?
Vấn đề không chỉ nằm ở số tiền phải trả cho luật sư.
Nó còn nằm ở thời gian, khả năng tiếp cận tài sản và sự phối hợp giữa các thành viên gia đình.
Ngay cả tại Liên minh châu Âu, nơi đã có quy định hỗ trợ xử lý thừa kế xuyên biên giới, việc xác định pháp luật áp dụng và thẩm quyền giải quyết vẫn cần tuân theo những nguyên tắc cụ thể. Các vấn đề như thuế thừa kế và quyền tài sản vẫn có thể chịu sự điều chỉnh của luật quốc gia.
Đối với gia đình sở hữu tài sản tại những quốc gia không nằm trong cùng một cơ chế pháp lý, việc phối hợp có thể còn phức tạp hơn.
Tài sản có thể được tích lũy bởi một thế hệ, nhưng sự phức tạp của cấu trúc sở hữu thường được chuyển giao cho thế hệ tiếp theo.
5. Một công ty holding có giải quyết được mọi vấn đề?
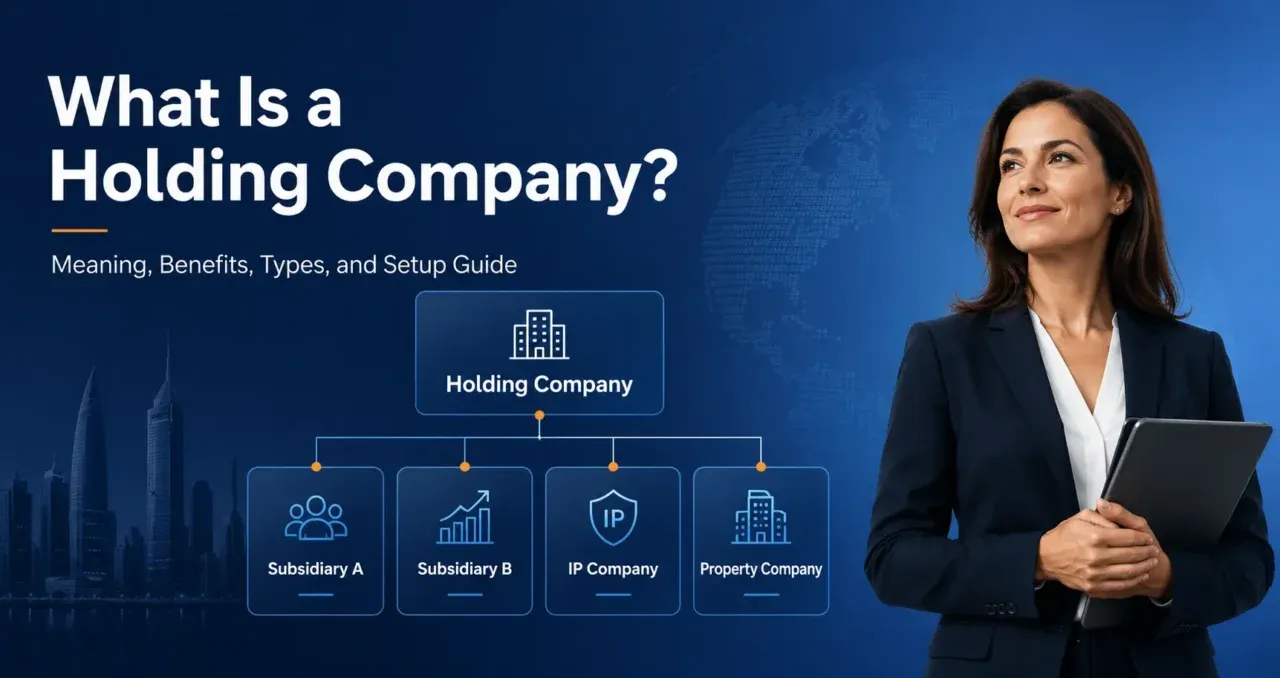
Khi tài sản bắt đầu phân bổ trên nhiều quốc gia, một số gia đình cân nhắc thành lập công ty holding hoặc cấu trúc sở hữu tập trung.
Ý tưởng có vẻ hợp lý: thay vì sở hữu trực tiếp từng tài sản, gia đình sử dụng một pháp nhân để nắm giữ các khoản đầu tư.
Trong những trường hợp phù hợp, cấu trúc này có thể hỗ trợ quản trị, phân định quyền sở hữu, tổ chức đầu tư và chuyển giao quyền kiểm soát.
Tuy nhiên, một công ty holding không tự động xóa bỏ nghĩa vụ thuế, yêu cầu công bố chủ sở hữu hưởng lợi hoặc các hạn chế pháp lý tại quốc gia nơi tài sản tọa lạc.
Việc chuyển tài sản từ cá nhân sang công ty cũng có thể phát sinh chi phí giao dịch, thuế hoặc những hệ quả khác.
Một cấu trúc được thiết kế tốt cho mục tiêu quản trị có thể chưa chắc tối ưu cho mục tiêu thừa kế.
Một cấu trúc thuận lợi cho hoạt động kinh doanh có thể không phù hợp với tài sản sử dụng cá nhân.
Vì vậy, câu hỏi không phải là gia đình có nên sở hữu một công ty holding hay không.
Mà là:
“Vấn đề cụ thể nào sẽ được giải quyết tốt hơn nếu tài sản được nắm giữ thông qua pháp nhân thay vì sở hữu trực tiếp?”
Nếu không thể trả lời câu hỏi đó, việc thêm một công ty có thể chỉ tạo thêm một tầng quản lý và tuân thủ.
6. Sự phức tạp có chi phí, ngay cả khi không có khủng hoảng
Giả sử một gia đình sở hữu tổng tài sản quốc tế trị giá 10 triệu USD.
Họ chi khoảng 30.000 USD mỗi năm cho kế toán, báo cáo, tư vấn pháp lý, duy trì pháp nhân và các nghĩa vụ quản trị xuyên biên giới.
Đây là con số giả định để minh họa, không phải mức phí tiêu chuẩn.
Chi phí này tương đương 0,3% tổng tài sản mỗi năm.
Nếu giữ nguyên trong 20 năm, tổng chi phí danh nghĩa là 600.000 USD, chưa tính lạm phát hoặc giá trị thời gian của tiền.
Khoản chi đó có thể hoàn toàn hợp lý nếu cấu trúc giúp gia đình giảm rủi ro đáng kể, bảo vệ quyền sở hữu và hỗ trợ hoạt động kinh doanh.
Nhưng nếu nhiều pháp nhân được duy trì chỉ vì những quyết định đầu tư rời rạc trong quá khứ, gia đình cần đánh giá lại hiệu quả thực tế.
Một tài sản quốc tế không chỉ có giá mua và giá bán.
Nó còn có chi phí duy trì cấu trúc sở hữu.
Và chi phí ấy không phải lúc nào cũng xuất hiện trên báo cáo lợi nhuận của từng khoản đầu tư.
7. Gia đình toàn cầu không nhất thiết cần tài sản ở mọi quốc gia
Đối với một doanh nhân Việt Nam, việc mở rộng tài sản ra quốc tế có thể phục vụ nhiều mục tiêu hợp lý.
Việt Nam có thể là nơi tạo ra phần lớn thu nhập từ hoạt động kinh doanh.
Dubai có thể là thị trường đầu tư hoặc trung tâm hoạt động khu vực.
Mỹ có thể là nơi gia đình tiếp cận cơ hội giáo dục, kinh doanh hoặc đầu tư dài hạn.
Nhưng không phải gia đình nào cũng cần đồng thời sở hữu bất động sản, công ty và tài khoản đầu tư tại cả ba nơi.
Một chiến lược hiệu quả nên bắt đầu từ vai trò của từng quốc gia trong kế hoạch gia đình.
Quốc gia nào tạo ra thu nhập?
Quốc gia nào giúp phân tán rủi ro tài sản?
Quốc gia nào phục vụ nhu cầu cư trú và giáo dục?
Và quan trọng hơn, ai sẽ quản lý những tài sản đó trong 10 hoặc 20 năm tới?
Nếu một quốc gia không phục vụ mục tiêu rõ ràng, sự hiện diện tại đó có thể chưa thực sự cần thiết.
Đối với các gia đình có tài sản lớn, việc giảm bớt những cấu trúc không cần thiết đôi khi có giá trị không kém việc tìm kiếm một thị trường đầu tư mới.
8. Tài sản quốc tế cần một bản đồ, không chỉ một danh mục
Một danh mục tài sản thông thường cho biết gia đình sở hữu những gì và chúng trị giá bao nhiêu.
Nhưng một bản đồ tài sản quốc tế cần trả lời thêm những câu hỏi khác:
Ai là chủ sở hữu pháp lý và chủ sở hữu hưởng lợi?
Tài sản tạo ra dòng tiền tại đâu?
Nghĩa vụ thuế và báo cáo có thể phát sinh ở những quốc gia nào?
Ai có quyền quyết định bán, thế chấp hoặc chuyển nhượng?
Điều gì xảy ra nếu người chủ sở hữu qua đời, mất năng lực hành vi hoặc thay đổi nơi cư trú?
Đây không phải những câu hỏi chỉ dành cho gia đình có hàng trăm triệu USD.
Chúng có thể trở nên quan trọng ngay từ khi một doanh nhân bắt đầu sở hữu tài sản đáng kể tại quốc gia thứ hai.
Đa dạng hóa tài sản là quá trình phân tán rủi ro. Quản trị tài sản quốc tế là quá trình bảo đảm những tài sản ấy vẫn có thể được kiểm soát, sử dụng và chuyển giao.
Hai quá trình này phải đi cùng nhau.
Một gia đình có thể sở hữu tài sản ở ba quốc gia nhưng vẫn phụ thuộc hoàn toàn vào một người duy nhất để quản lý.
Khi đó, rủi ro lớn nhất không nhất thiết nằm ở Việt Nam, Dubai hay Mỹ.
Nó nằm ở chính cấu trúc quản trị của gia đình.
Vì vậy, câu hỏi cuối cùng không phải là:
“Gia đình nên sở hữu tài sản ở bao nhiêu quốc gia?”
Mà là:
“Nếu người tạo dựng tài sản không còn trực tiếp quản lý, liệu những gì họ để lại có tiếp tục mang đến tự do và cơ hội cho gia đình — hay trở thành một hệ thống nghĩa vụ mà thế hệ tiếp theo phải tìm cách tháo gỡ?”
Một gia đình toàn cầu không được định nghĩa bằng số lượng quốc gia mà họ sở hữu tài sản.
Giá trị thực sự nằm ở khả năng biến những tài sản ấy thành sự ổn định, quyền lựa chọn và một di sản có thể được tiếp nối qua nhiều thế hệ.
EMMAI GLOBAL
Phân tích & Chiến lược Quốc tế
From Vietnam to Global
Bài viết mang tính tham khảo, không phải tư vấn pháp lý. Quy định có thể thay đổi.
Gia đình
Tôi muốn chuẩn bị điều tốt nhất cho con. Nhưng không có nghĩa con phải chọn điều đó.
Gia đình toàn cầu
Một gia đình toàn cầu cần bao nhiêu quốc gia?
Gia đình toàn cầu
Nhận thẻ cư trú chỉ là bước đầu: Làm sao duy trì quyền định cư cho cả gia đình?
Gia đình toàn cầu
Có thẻ xanh hoặc cư trú nước ngoài rồi, thuế của gia đình thay đổi thế nào?